
Anotações, resumos, trabalhos, provas e exercícios de Matemática de Universidade

Avaliação de Empresas: Métodos e Valor de Mercado

Matemática2,84 KB

Avaliação de Empresas: Estratégias e Métodos

As empresas buscam a sobrevivência produzindo resultados financeiros capazes de atrair capital de investidores e garantir sua capacidade de renovação e adaptação às novas exigências do mercado. Partindo desse pressuposto, empenham-se em criar e maximizar valor para os acionistas e stakeholders.

Segundo Assaf (2014b), o investimento em uma empresa é atraído pela sua capacidade futura de criar riqueza. O autor cita, como exemplo, os processos de fusões e aquisições, em que a base da avaliação incide sobre as vantagens econômicas positivas desejadas e sobre os resultados agregados futuros que ultrapassam o custo de capital.

A avaliação de uma empresa consiste na tentativa de alcançar...
Continue lendo "Avaliação de Empresas: Métodos e Valor de Mercado" »

Exercícios de Cálculo: Derivadas, Integrais e Aplicações

Matemática12,09 KB

Exercícios de Cálculo com Gabarito

Questão 1 (Ref.: 201601680352)

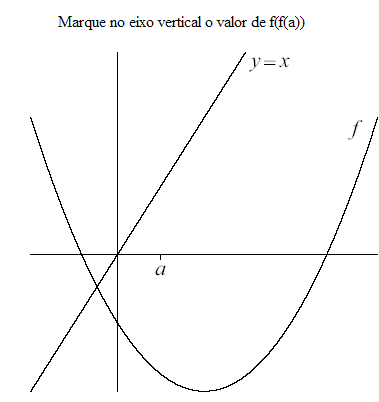
Com base no gráfico da função f(x) apresentado, analise a composição de funções f(f(a)).

Gráfico de uma função para análise

  • quadrado.gifCerto f(f(a)) está no eixo y > 0
  • quadrado_x.gifErrado f(f(a)) está no eixo y
  • quadrado.gif f(f(a)) está no eixo x > 0
  • quadrado.gif f(f(a)) está no eixo y = 0
  • quadrado.gif f(f(a)) está no eixo x = 0

Questão 2 (Ref.: 201602247738)

Calcule o valor da derivada da função f(x) = (x² - 1) / (x - 1) para x = -5.

Dica: h'(x) = [f'(x)g(x) - f(x)g'(x)] / [g(x)]²

  • quadrado_x.gifCerto 1
  • quadrado.gif 5
  • quadrado.gif 2
  • quadrado.gif 4
  • quadrado.gif 3

Questão 3 (Ref.: 201601684046)

O proprietário de um estacionamento de veículos verificou que o preço por dia (p) está relacionado com o número de carros diários (x) pela expressão: 10p + 3x = 300. Qual é a receita máxima diária que pode ser obtida?

  • quadrado.gif R$ 810,00
  • quadrado.gif R$ 720,00
  • quadrado.gif
...
Continue lendo "Exercícios de Cálculo: Derivadas, Integrais e Aplicações" »

Planeamento Pedagógico: Objetivos, Métodos e Recursos

Matemática3,6 KB

Elementos de um Objetivo Operacional

Um objetivo operacional corretamente definido deve conter, pelo menos, os seguintes elementos:

  • Um verbo operatório que define a ação que os formandos serão capazes de executar;
  • O sujeito da ação que deverá ser sempre o formando e nunca o formador;
  • As condições de execução que definem os condicionalismos sob os quais a ação deve acontecer;
  • O produto que deverá resultar da ação em causa;
  • O objeto sobre o qual incidirá a ação e os instrumentos necessários à execução;
  • Os critérios que permitam verificar se a ação foi executada corretamente, dentro dos condicionalismos impostos.

Escolha dos Métodos de Formação

Na escolha dos métodos, devemos ter em conta:

  • Os objetivos a atingir;
  • Os meios disponíveis;
...
Continue lendo "Planeamento Pedagógico: Objetivos, Métodos e Recursos" »

Sociedades Anônimas: Conceitos e Características

Matemática10,87 KB

Sociedades Anônimas – Elementos iniciais (terá continuidade no próximo ano)

A sociedade anônima é completamente diferente dos tipos de sociedade já estudados até hoje.


A lei responsável por regulamentar a S/A não é o Código Civil, mas sim uma lei de 1976, a Lei 6404/76 e, apesar de ser uma legislação da década de 70, esta se mostra extremamente atualizada e adequada para uma realidade social e tecnológica condizente. Um dos motivos disso é que, quando falamos da sociedade anônima, sua forma de regulamentação se dá muito mais por meio de Resoluções da CVM (Comissão de Valores Mobiliários) do que a lei propriamente dita, tornando, por isso, muito mais fácil as alterações e a adequação deste tipo societário à realidade...

Continue lendo "Sociedades Anônimas: Conceitos e Características" »

Gestão de Projeto Social: Metas, Riscos e Stakeholders

Matemática4,21 KB

Como Atingir as Metas do Projeto de Empreendedorismo Social?

Os resultados esperados com nosso projeto de empreendedorismo social visam, em primeiro lugar, a transformação social e, em seguida, o lucro. Temos como base a transformação social, além do bem-estar individual.

Resultados Secundários:

  • Melhora da qualidade de vida da comunidade;
  • Aumento da autoestima de seus moradores;
  • Consequente obtenção de lucro para nossa empresa.

Meta Financeira e Operacional:

Como dito no objetivo específico, o principal será uma melhoria do bem-estar e saúde dos clientes. No entanto, temos em mente que um empreendimento social precisa do lucro para poder manter a empresa. Assim, mesmo vendendo por um preço acessível, a geração de lucro deverá ser rápida...

Continue lendo "Gestão de Projeto Social: Metas, Riscos e Stakeholders" »

Passivo na Contabilidade: Definição, Reconhecimento e Mensuração

Matemática4,57 KB

Passivo: O Filho Ignorado da Contabilidade

Os passivos foram por muitos anos o filho ignorado da contabilidade. Comparava-se ativos e registrava-se como contas a pagar o que não era pago à vista; empréstimos eram registrados como dívidas; debitava-se a demonstração de resultado como uma despesa de salário e daí surgia um passivo a pagar. Os créditos vinham depois dos débitos; se não houvesse débito, não haveria crédito.

O Que Impulsionou as Mudanças no Reconhecimento do Passivo

O aumento significativo e contínuo de obrigações futuras, como plano de pensões, provisões e arrendamentos, levou a uma revisão. Na medida em que a magnitude da obrigação foi se tornando mais evidente, o governo e as autoridades contábeis resolveram...

Continue lendo "Passivo na Contabilidade: Definição, Reconhecimento e Mensuração" »

Análise de Demonstrações Contábeis: Guia Prático

Matemática5,52 KB

Demonstrações Contábeis

  • Dependem das normas contábeis vigentes
  • Países podem ter diferentes regras
  • Normas mudam ao longo do tempo
  • Tendência: padronização
  • IFRS: normas internacionais de contabilidade

Preparação das Demonstrações Contábeis para Análise

  • Antes da análise: padronização das demonstrações
  • Estudo dos ajustes necessários para adequar os dados às necessidades do analista.

Princípios do Processo de Preparação (Matarazzo, 2010)

  • Simplificação
  • Comparabilidade
  • Adequação aos objetivos de análise
  • Precisão nas classificações de contas
  • Descoberta de erros
  • Intimidade do analista com as demonstrações contábeis da organização
Simplificação:
  • Balanço comum: em torno de 60 contas
  • Redução do número de contas
  • Eliminar as subcontas
...
Continue lendo "Análise de Demonstrações Contábeis: Guia Prático" »

Análise Econômico-Financeira e Demonstrações Contábeis

Matemática4,92 KB

Análise Econômico-Financeira das Organizações

Conceitos Fundamentais

  • Análise de balanços, análise de demonstrações financeiras ou análise financeira.
  • Balanço Patrimonial (BP) e Demonstração do Resultado do Exercício (DRE).
  • Indicadores financeiros.

Histórico da Análise Financeira

  • Tão antiga quanto a própria Contabilidade.
  • Origem sistematizada: século XX, setor bancário (ainda seu principal usuário).
  • Objetivo principal: análise de crédito.

Objetivos da Análise

Relatar:

  • A posição financeira atual.
  • As causas determinantes de sua evolução.
  • Tendências futuras.

Análise das Demonstrações Contábeis

A análise é a arte de saber extrair informações financeiras úteis dos dados contábeis.

Subjetividade na Análise

  • Não há sequência,
...
Continue lendo "Análise Econômico-Financeira e Demonstrações Contábeis" »

Evolução da Qualidade: Conceitos e Contribuições Essenciais

Matemática5,69 KB

Evolução Histórica da Qualidade

A compreensão e a aplicação do conceito de qualidade passaram por transformações significativas ao longo da história, adaptando-se às necessidades e tecnologias de cada época.

Qualidade no Século XVIII

  • Neste período, a qualidade estava intrinsecamente associada ao valor, ligando o conceito a produtos caros de luxo e alto desempenho, acessíveis apenas a uma pequena parcela da população.

Impacto da Revolução Industrial e da Administração Científica

Com a Revolução Industrial e o advento da Administração Científica, liderada por Taylor, as empresas experimentaram inovações cruciais que redefiniram o foco da qualidade:

  • Divisão do trabalho;
  • Padronização das atividades executadas na produção;
...
Continue lendo "Evolução da Qualidade: Conceitos e Contribuições Essenciais" »

Controle Interno na Administração Pública

Matemática2,31 KB

O Controle Interno refere-se à fiscalização e ao acompanhamento exercidos no âmbito de cada Poder sobre os atos da administração pública de caráter orçamentário, financeiro, contábil e patrimonial. É realizado internamente pelos órgãos públicos com o objetivo de assegurar economicidade, eficiência, legalidade e moralidade.

É compreendido como um conjunto de normas e procedimentos instituídos pelas organizações com vistas na proteção de seu patrimônio e na elaboração de dados confiáveis em busca da eficácia operacional.

Finalidades do Controle Interno

  • Avaliar o cumprimento das metas previstas no Plano Plurianual, a execução dos programas de governo e dos orçamentos da União.
  • Comprovar a legalidade e avaliar os resultados,
...
Continue lendo "Controle Interno na Administração Pública" »